

Planificar una herencia no consiste únicamente en hacer testamento y decidir quién recibirá cada bien. En Asturias, una buena planificación sucesoria también puede tener una repercusión fiscal importante. Analizar con antelación el patrimonio, el parentesco de los futuros herederos, la vivienda habitual, las participaciones en empresas o las posibles donaciones permite identificar las alternativas legales disponibles para pagar menos Impuesto de Sucesiones y, al mismo tiempo, evitar problemas entre los herederos.
El Impuesto sobre Sucesiones y Donaciones es un tributo cedido a las comunidades autónomas, por lo que la cantidad que finalmente se paga depende en gran medida de la normativa autonómica aplicable. En Asturias existen reducciones específicas que pueden disminuir considerablemente la base imponible, pero su aplicación exige cumplir determinados requisitos. La normativa asturiana establece, por ejemplo, una reducción de 300.000 euros para los contribuyentes incluidos en los grupos I y II de parentesco, donde se encuentran, con carácter general, descendientes, cónyuges y ascendientes.
Por eso, una herencia que no se estudia previamente puede generar un resultado fiscal muy diferente de otra con un patrimonio similar pero correctamente planificada.
Planificar una herencia en Asturias empieza mucho antes del fallecimiento
Uno de los errores habituales es pensar en el Impuesto de Sucesiones en Asturias únicamente cuando ya se ha producido el fallecimiento. En ese momento todavía existen decisiones importantes que tomar, pero muchas posibilidades de planificación ya han desaparecido.
La planificación debería comenzar realizando un inventario del patrimonio: viviendas, locales, cuentas bancarias, inversiones, seguros, empresas, participaciones societarias y posibles deudas. A partir de ahí puede estudiarse quién recibiría cada activo, qué reducción podría aplicar y cuál sería aproximadamente su factura fiscal.
Hacer este ejercicio permite detectar situaciones que de otro modo pasan desapercibidas. Por ejemplo, dos hijos que reciban bienes diferentes pueden encontrarse con consecuencias fiscales y económicas distintas aunque aparentemente estén heredando cantidades equivalentes.
Además, el testamento debe analizarse conjuntamente con la fiscalidad. Hacer testamento es fundamental, pero un testamento por sí solo no garantiza pagar menos impuestos. Para conseguir una sucesión eficiente hay que coordinar voluntad, normas hereditarias y consecuencias tributarias.
Aprovechar correctamente la reducción por parentesco
Uno de los elementos más relevantes para reducir el Impuesto de Sucesiones en Asturias es el grado de parentesco.
La normativa autonómica establece una reducción de 300.000 euros en la base imponible para los grupos I y II. Esto puede hacer que determinadas herencias entre padres e hijos, entre cónyuges o entre ascendientes tengan una tributación considerablemente inferior a la que muchas familias imaginan.
Pero no basta con conocer esa cifra. Hay que calcular qué recibe realmente cada heredero, qué otros beneficios pueden resultar aplicables y cómo influye su situación concreta.
De ahí la importancia de realizar simulaciones antes de adoptar decisiones. Una planificación jurídica y fiscal correcta no busca fórmulas artificiales para evitar impuestos: busca aplicar todas las alternativas que la propia legislación permite y no pagar más de lo legalmente exigible.
Vivienda habitual: una reducción que puede ser determinante
La vivienda suele ser uno de los principales activos de una herencia. En Asturias existe una mejora autonómica de la reducción correspondiente a la vivienda habitual del fallecido, con porcentajes que oscilan entre el 95% y el 99%, dependiendo del valor del inmueble.
Actualmente, la escala autonómica contempla una reducción del 99% para viviendas de hasta 90.000 euros, descendiendo progresivamente hasta el 95% para inmuebles de más de 240.000 euros. Entre las condiciones se encuentra el mantenimiento de la adquisición durante los tres años siguientes al fallecimiento, salvo determinadas excepciones.
Esto demuestra por qué el reparto de una herencia no debería improvisarse. Decidir quién recibe la vivienda, venderla inmediatamente o realizar determinadas operaciones después del fallecimiento puede tener consecuencias fiscales que conviene estudiar previamente.
¿Conviene donar los bienes en vida para pagar menos?
Otra pregunta frecuente al planificar una herencia en Asturias es si resulta más barato donar los bienes antes del fallecimiento.
La respuesta es: depende.
Una donación puede ser interesante en determinados patrimonios, pero no debe asumirse que donar siempre es fiscalmente mejor que heredar. Asturias cuenta con una tarifa específica para determinadas donaciones entre familiares de los grupos I y II, pero existen requisitos y circunstancias particulares que deben analizarse.
Además, cuando se dona un inmueble puede existir una consecuencia fiscal adicional para el donante. La Agencia Tributaria recuerda que las transmisiones gratuitas de inmuebles están sujetas al Impuesto sobre Sucesiones y Donaciones para quien recibe el inmueble y pueden generar una ganancia patrimonial en el IRPF para quien lo transmite.
Por tanto, comparar “donación o herencia” mirando únicamente el Impuesto de Sucesiones puede conducir a una decisión equivocada. Lo correcto es calcular el coste fiscal global de ambas alternativas.
Donar ahora o heredar después: primero hay que hacer números
Antes de realizar una donación conviene estudiar el valor de adquisición del bien, su valor actual, la edad del propietario, el parentesco, la necesidad futura de disponer del patrimonio y los restantes impuestos que puedan intervenir.
Una decisión irreversible tomada solo por intentar ahorrar impuestos puede terminar siendo más costosa que mantener el patrimonio y ordenar adecuadamente la sucesión.
Empresa familiar y participaciones: la planificación es especialmente importante
Cuando dentro del patrimonio existe una empresa individual, un negocio profesional o participaciones en sociedades, la planificación sucesoria adquiere todavía mayor importancia.
La normativa asturiana contempla beneficios fiscales específicos para la transmisión mortis causa de empresas, negocios y determinadas participaciones cuando se cumplen los requisitos legales correspondientes. La Administración tributaria asturiana recoge beneficios que, combinados con el régimen estatal y autonómico aplicable, pueden alcanzar reducciones muy importantes.
Aquí no conviene esperar al fallecimiento. Es necesario revisar previamente quién ostenta las participaciones, quién ejerce funciones de dirección, dónde está domiciliada la sociedad y si se cumplen los requisitos exigidos para conservar los beneficios fiscales.
En una empresa familiar, además, el ahorro fiscal no debería ser el único objetivo. La sucesión debe coordinarse con la continuidad del negocio, la posición de los socios y la futura gestión de la sociedad.
Después del fallecimiento también hay decisiones fiscales importantes
Aunque no haya existido planificación previa, todavía es fundamental actuar correctamente cuando se abre la herencia.
El plazo general para presentar el Impuesto de Sucesiones en Asturias es de seis meses desde el fallecimiento. Si es necesario más tiempo, la prórroga debe solicitarse dentro de los primeros cinco meses.
Ese periodo debería utilizarse para estudiar correctamente el inventario, las deudas, las valoraciones, las reducciones disponibles y la forma de adjudicar los bienes.
Uno de los errores que más puede perjudicar a una familia es limitarse a cumplimentar el impuesto sin haber estudiado previamente las distintas alternativas. Presentarlo correctamente no significa únicamente cumplir el plazo: significa comprobar que se están aplicando todas las reducciones y beneficios fiscales que corresponden.
Los errores más frecuentes al intentar pagar menos Impuesto de Sucesiones
En la práctica, los problemas suelen aparecer por falta de prevención: hacer un testamento sin analizar su impacto fiscal, donar inmuebles sin calcular el IRPF del donante, repartir el patrimonio sin estudiar qué recibe cada heredero, desconocer las reducciones de la vivienda habitual o esperar hasta los últimos días para preparar el impuesto.
También es importante revisar la valoración de los inmuebles. La Administración asturiana dispone de procedimientos específicos de valoración y el valor declarado puede tener consecuencias tanto en la tributación inmediata como en futuras transmisiones.
Por eso, la pregunta correcta no debería ser únicamente “¿cuánto voy a pagar?”, sino “¿cómo deberíamos organizar la herencia para que jurídica, familiar y fiscalmente sea la opción más favorable?”
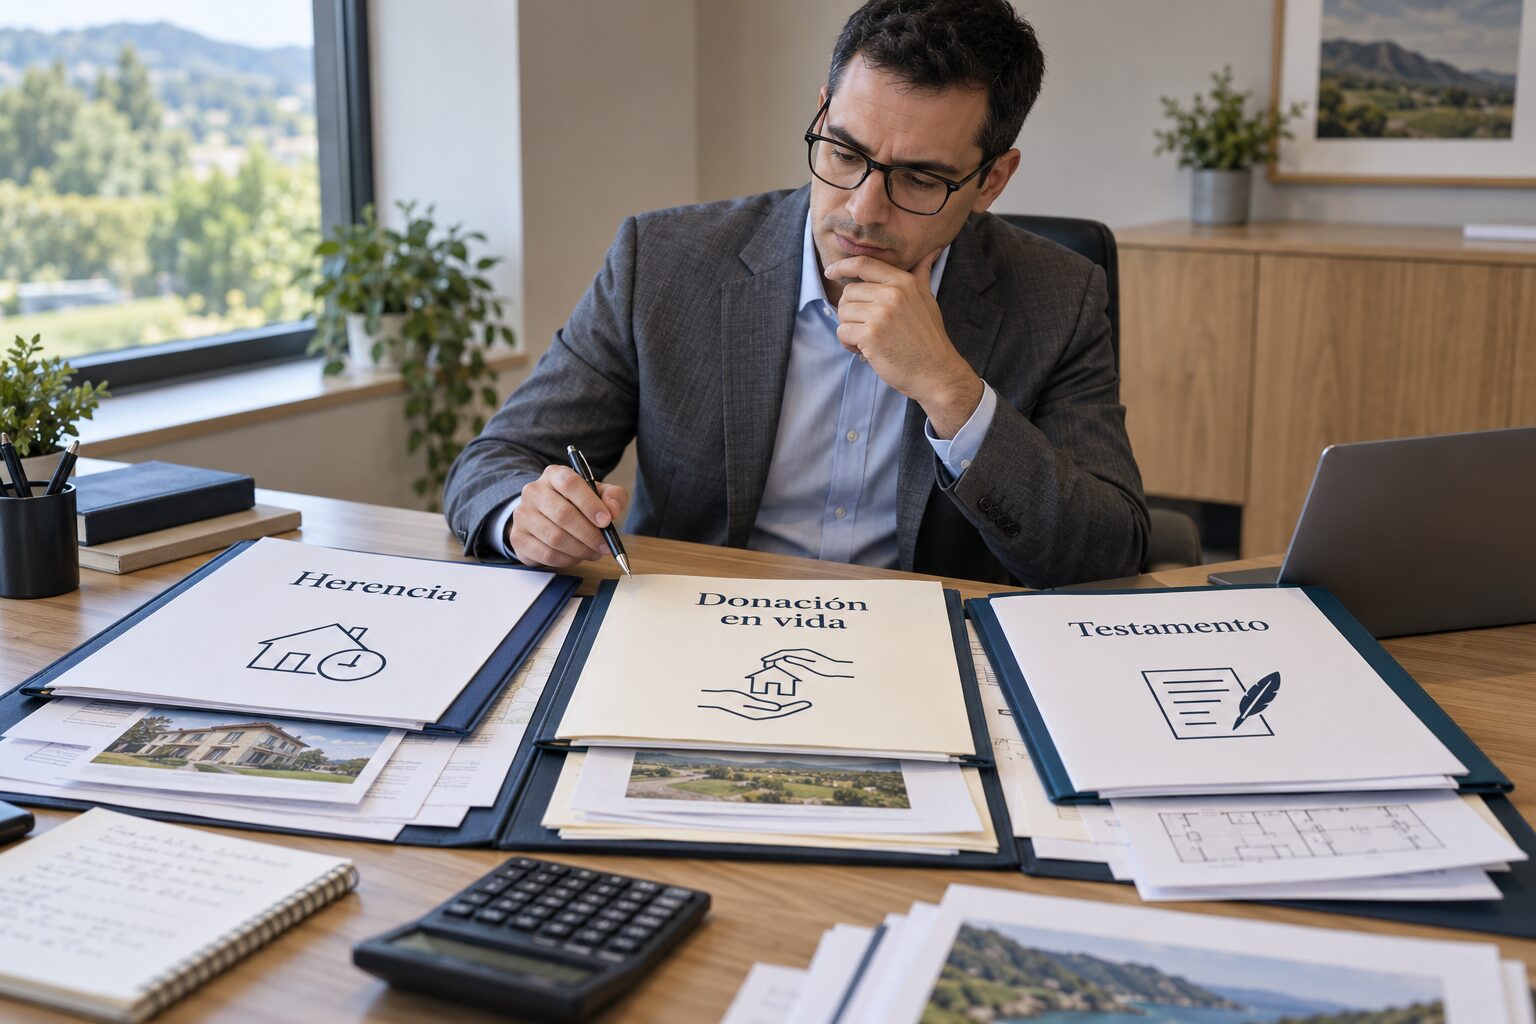
Planificar hoy puede evitar impuestos y conflictos mañana
Una buena planificación de una herencia en Asturias permite anticiparse. No existe una fórmula idéntica para todas las familias: en unas será decisiva la vivienda habitual; en otras, una empresa familiar; en otras, la distribución entre varios hijos o la conveniencia de realizar determinadas transmisiones en vida.
En Antuña Abogados entendemos que la planificación sucesoria debe abordarse antes de que llegue el problema. El objetivo no es únicamente tramitar una herencia, sino estudiar con antelación las alternativas disponibles, proteger el patrimonio familiar y conseguir que los herederos paguen únicamente los impuestos que legalmente correspondan, aprovechando correctamente los beneficios previstos en la normativa asturiana.
En materia de sucesiones, prevenir permite disponer de opciones. Cuando el fallecimiento ya se ha producido, esas opciones son necesariamente menores. Por eso, revisar el patrimonio y planificar la futura herencia con asesoramiento jurídico y fiscal puede suponer una diferencia económica considerable y, además, evitar muchos conflictos familiares posteriores.