

Recibir una notificación de Hacienda suele generar preocupación inmediata. Un requerimiento, una comprobación tributaria, una liquidación provisional o el inicio de un expediente sancionador pueden tener consecuencias económicas importantes para particulares, autónomos y empresas. Sin embargo, conviene partir de una idea fundamental: una actuación de la Administración tributaria puede revisarse y, cuando no está ajustada a derecho, puede recurrirse.
La Ley General Tributaria reconoce a los contribuyentes derechos y mecanismos de defensa frente a las decisiones de la Administración. Por ello, recibir una liquidación o una sanción no significa necesariamente que haya que aceptarla sin más. Existen procedimientos para presentar alegaciones, aportar documentación, solicitar la suspensión cuando proceda y recurrir posteriormente mediante reposición o reclamación económico-administrativa.
Ahora bien, el éxito de una defensa ante Hacienda depende en gran medida de actuar desde el principio. Los plazos tributarios son estrictos y determinadas decisiones tomadas precipitadamente pueden reducir posteriormente las posibilidades de defensa.
¿Qué puede hacer Hacienda en una comprobación tributaria?
La Administración dispone de diferentes procedimientos para verificar que las declaraciones y autoliquidaciones presentadas por el contribuyente son correctas.
Por ejemplo, mediante una comprobación limitada puede revisar determinados datos, solicitar justificantes y contrastar información de la que ya dispone. El procedimiento puede terminar con una liquidación provisional, que debe estar motivada haciendo referencia a los hechos y fundamentos jurídicos utilizados por la Administración.
Este punto resulta especialmente importante. La Administración no debería limitarse a indicar una cifra diferente de la declarada por el contribuyente: debe explicar por qué realiza la regularización y qué criterios jurídicos y económicos utiliza.
Por eso, cuando hablamos de actuaciones tributarias que el ciudadano considera “abusivas”, jurídicamente resulta más preciso analizar si existen errores, falta de motivación, valoración incorrecta de los hechos, vulneración del procedimiento o una interpretación discutible de la normativa.
Una propuesta de liquidación no siempre es el final
En muchos procedimientos existe una fase previa de alegaciones. Ese momento puede ser decisivo para evitar que una propuesta se convierta en una liquidación definitiva.
Es recomendable revisar detenidamente:
- qué ejercicio e impuesto se están comprobando;
- qué cantidades discute Hacienda;
- qué documentación utiliza la Administración;
- si existen justificantes que no han sido valorados;
- y qué interpretación jurídica sostiene la regularización.
Contestar simplemente aportando documentos sin explicar jurídicamente su relevancia puede ser insuficiente. Una buena defensa tributaria combina documentación, argumentación y estrategia.
Qué hacer ante una liquidación de Hacienda
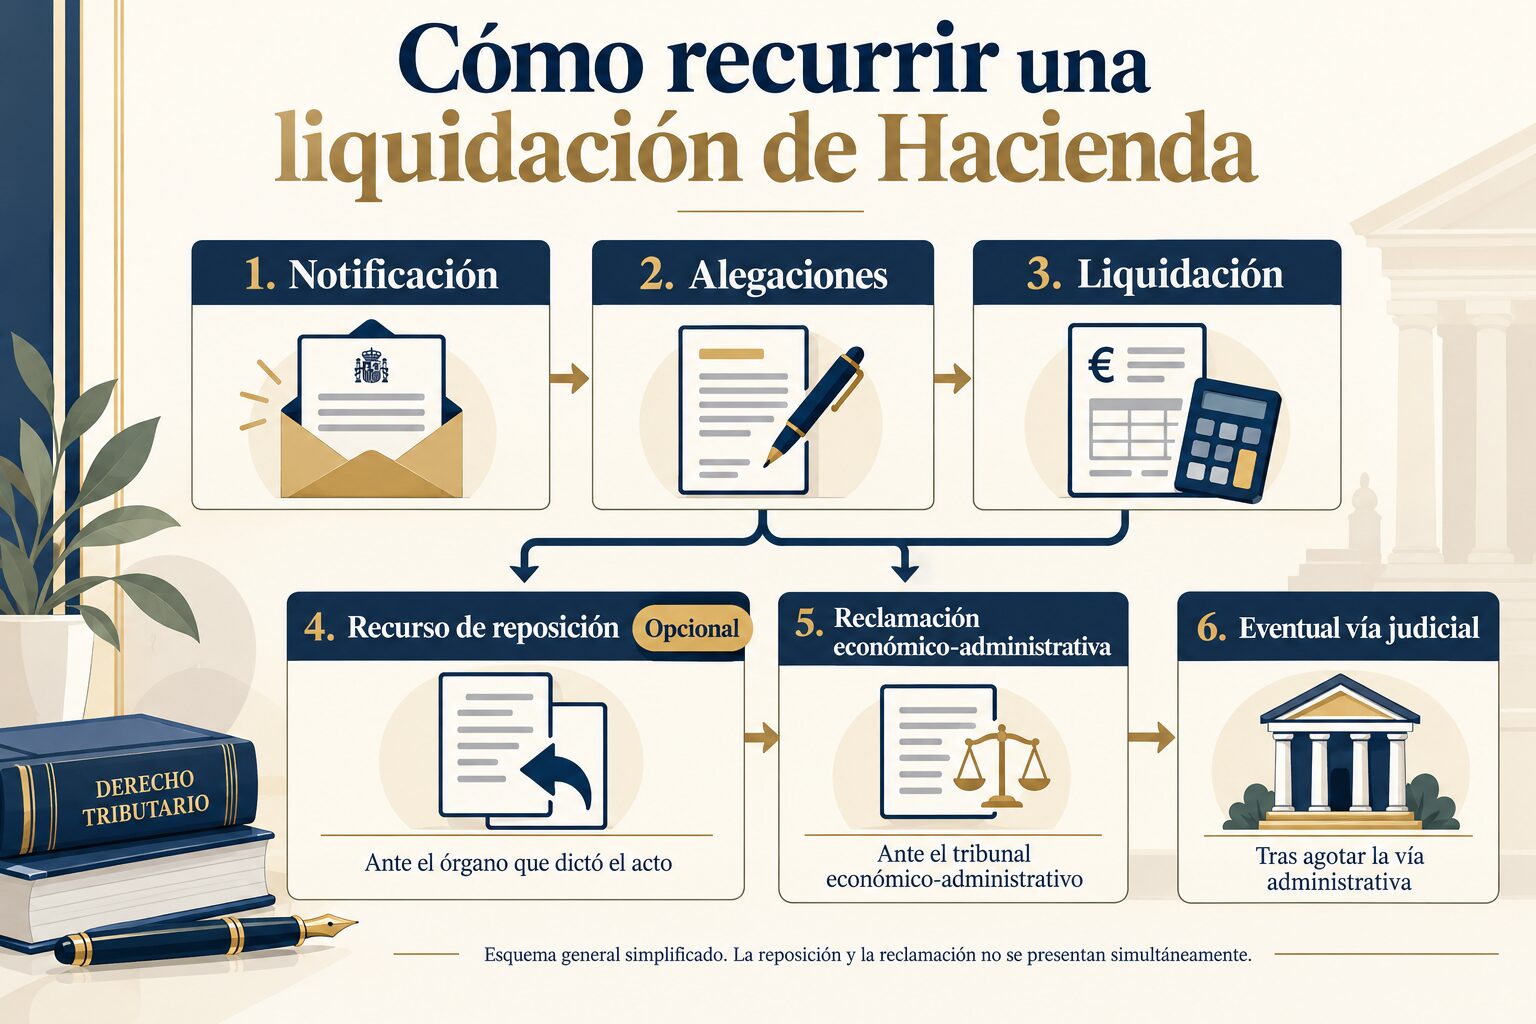
Cuando Hacienda dicta una liquidación, el primer paso debería ser estudiar cuidadosamente el acto y comprobar la fecha de notificación.
Con carácter general, una liquidación susceptible de reclamación económico-administrativa puede recurrirse mediante recurso potestativo de reposición o acudirse a la vía económico-administrativa. El recurso de reposición debe presentarse antes de la reclamación económico-administrativa si se opta por esa vía, y el plazo general para interponerlo es de un mes desde el día siguiente a la notificación.
La reclamación económico-administrativa también tiene, con carácter general, un plazo de un mes desde el día siguiente a la notificación del acto impugnado.
No existe una respuesta universal sobre cuál es la mejor opción. Dependerá de la complejidad del expediente, de los argumentos disponibles y de la estrategia jurídica que resulte más conveniente.
Sanciones tributarias: una regularización no significa automáticamente culpabilidad
Una cuestión especialmente importante es diferenciar entre liquidación y sanción tributaria.
La liquidación determina la deuda que Hacienda considera correcta. La sanción supone, además, que la Administración entiende que el contribuyente ha cometido una infracción tributaria.
Pero no basta con que exista una regularización para sancionar automáticamente. En el procedimiento sancionador deben concretarse los hechos, su calificación jurídica, la infracción supuestamente cometida y la sanción propuesta. La normativa exige además motivar los criterios utilizados para graduarla. Durante la instrucción, el contribuyente dispone de oportunidades para presentar alegaciones y aportar documentos y pruebas.
Por ello, cuando se recibe una sanción de Hacienda conviene analizar separadamente dos cuestiones:
¿Es correcta la liquidación?
Y, aunque lo fuera, ¿está suficientemente justificada la existencia de una infracción y la responsabilidad del contribuyente?
Esta distinción puede ser fundamental para preparar una defensa eficaz.
¿Hay que pagar mientras se recurre a Hacienda?
Una de las dudas más habituales es si presentar un recurso paraliza automáticamente el cobro.
En general, recurrir una liquidación no implica por sí solo que quede suspendida. Para obtener la suspensión pueden ser necesarias determinadas garantías, salvo algunos supuestos específicos previstos legalmente, como ciertos errores materiales, aritméticos o de hecho.
Las sanciones reciben un tratamiento distinto: cuando son recurridas en tiempo y forma, su ejecución queda suspendida automáticamente durante la vía administrativa sin necesidad de aportar garantía, con las particularidades establecidas en la Ley General Tributaria.
Este aspecto debe estudiarse antes de recurrir, porque la estrategia tributaria no solo consiste en discutir quién tiene razón, sino también en controlar las consecuencias económicas mientras se resuelve el procedimiento.
Errores frecuentes al defenderse ante Hacienda
El primer error es ignorar una notificación. En materia tributaria, dejar pasar un plazo puede limitar seriamente las posibilidades posteriores de actuación.
El segundo es aceptar inmediatamente la propuesta porque “si lo dice Hacienda será correcto”. La Administración dispone de importantes medios de comprobación, pero sus actuaciones también están sometidas a la ley y pueden ser revisadas.
Otro error frecuente consiste en presentar alegaciones demasiado genéricas. Decir simplemente que no se está de acuerdo suele aportar poco. Es preferible identificar concretamente dónde está el posible error: valoración, cálculo, prueba, interpretación normativa, motivación o procedimiento.
También conviene ser prudente antes de mostrar conformidad con determinadas propuestas o sanciones para beneficiarse de reducciones. Estas decisiones pueden tener consecuencias sobre las posibilidades posteriores de recurso, por lo que merece la pena analizar previamente el coste y las probabilidades de defensa.
La prevención fiscal también es una forma de defensa
La mejor defensa ante Hacienda no empieza necesariamente cuando llega la inspección o el requerimiento.
Particulares, autónomos y sociedades pueden reducir riesgos manteniendo correctamente organizada la documentación fiscal, justificando operaciones relevantes, revisando contratos y conservando las pruebas necesarias para acreditar gastos, inversiones o circunstancias que puedan tener consecuencias tributarias.
Para las empresas, además, es especialmente importante coordinar la gestión mercantil, contable y fiscal. Muchas controversias tributarias no nacen únicamente de un problema fiscal, sino de documentación societaria incompleta o decisiones empresariales que no quedaron adecuadamente justificadas.
¿Cuándo conviene acudir a un abogado ante una actuación de Hacienda?
Cuando existe una cantidad económica relevante, una sanción, una comprobación compleja o discrepancias sobre la interpretación de la norma, puede ser aconsejable realizar una revisión jurídica antes de responder.
En Antuña Abogados, el planteamiento ante este tipo de situaciones debe partir del análisis completo del expediente: qué está reclamando Hacienda, qué pruebas existen, qué argumentos jurídicos pueden emplearse y cuál es la vía de defensa más adecuada.
No se trata de recurrir cualquier actuación de la Administración de forma automática. Se trata de pagar los impuestos que legalmente correspondan, pero no asumir liquidaciones o sanciones incorrectas sin revisar previamente si están justificadas.
Defiéndete ante Hacienda: actuar a tiempo puede marcar la diferencia
Una liquidación, una sanción o una comprobación tributaria no deberían afrontarse con precipitación. Revisar la notificación, controlar los plazos, recopilar documentación y estudiar la fundamentación utilizada por Hacienda son los primeros pasos para determinar si existe una vía de defensa.
El sistema tributario ofrece mecanismos específicos para impugnar decisiones de la Administración. Utilizarlos correctamente exige conocer tanto la normativa como el procedimiento.
Por eso, ante una actuación tributaria que pueda resultar incorrecta o excesiva, la prevención, el análisis temprano y una estrategia jurídica adecuada pueden marcar una diferencia económica importante.